 Kamilė Lukauskytė
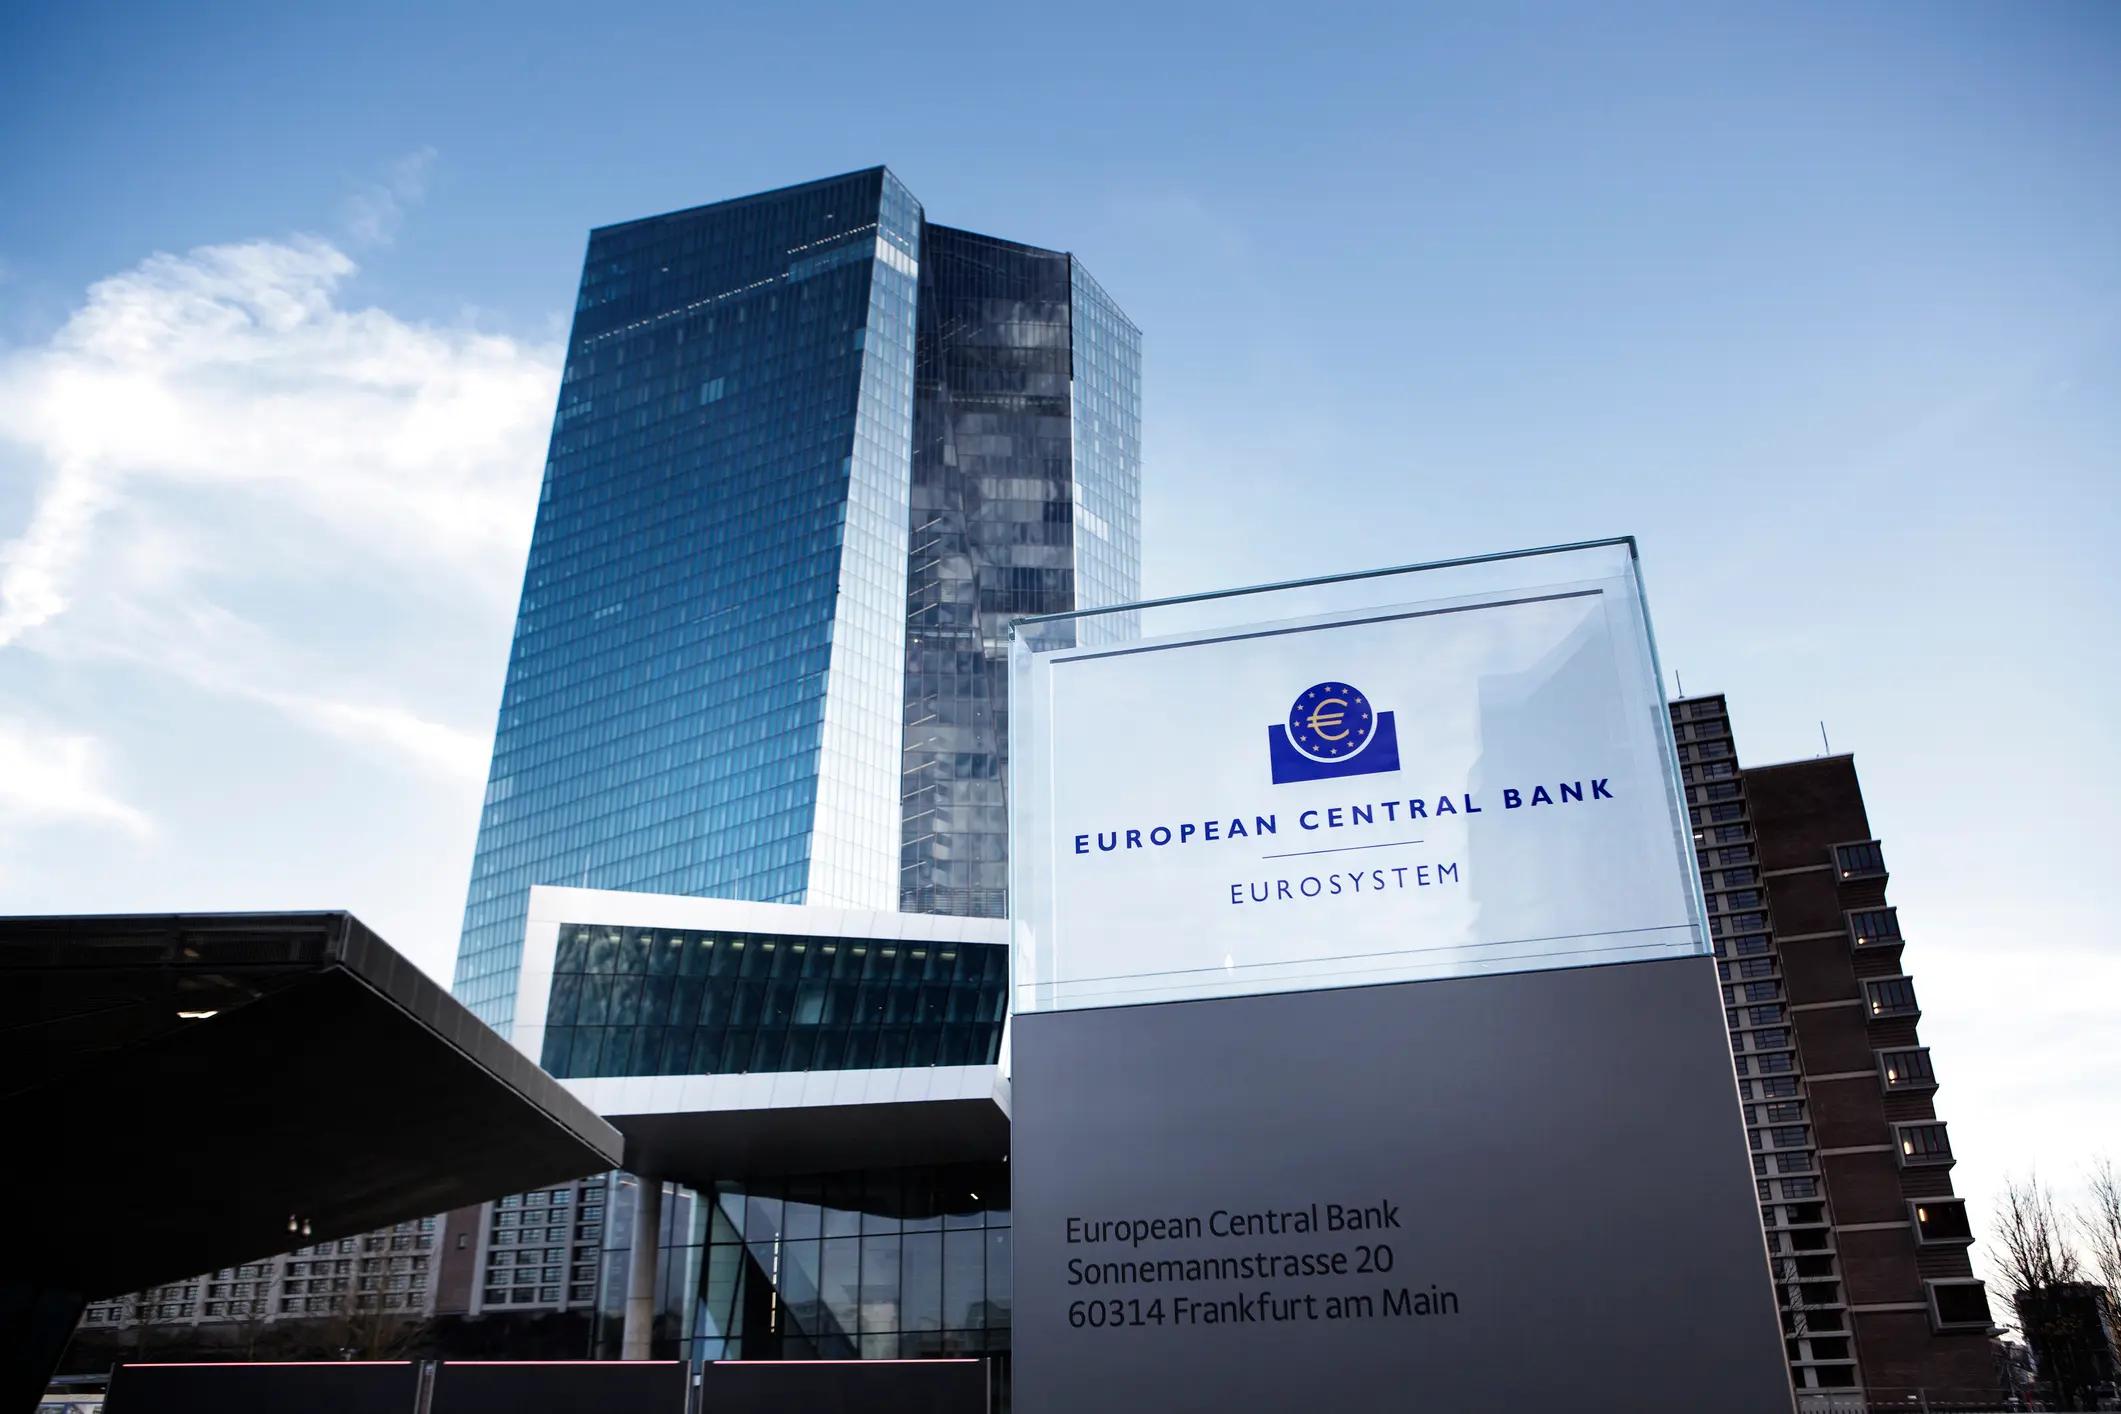
Europos ekonomikai tenka susidurti su nemaloniu posūkiu: dėl išaugusios infliacijos Europos Centrinis Bankas (ECB) padidino pagrindines palūkanų normas 0,25 procentinio punkto. Tai reiškia, kad pigesnių pinigų laikotarpis gali būti atidėtas, o daliai gyventojų finansinė našta netrukus taps labiau juntama.
Pirmiausia pokytį turėtų pajusti žmonės, turintys būsto paskolas. Tačiau ekonomistai įspėja – aukštesnės palūkanos veikia ne tik paskolos įmoką. Jos gali pristabdyti vartojimą, būsto rinką ir bendrą ekonomikos aktyvumą.
ECB žengė žingsnį, kurio rinkos laukė
ECB pagrindines palūkanų normas padidino 25 baziniais punktais. SEB vyriausiasis ekonomistas Tadas Povilauskas teigia, kad toks sprendimas rinkoms nebuvo netikėtas.
„Artea“ banko vyriausioji ekonomistė Indrė Genytė-Pikčienė taip pat nurodo, kad sprendimas buvo iš esmės prognozuojamas. Vis dėlto ECB vadovės Christine Lagarde pasisakymuose, pasak jos, buvo jaučiamas griežtesnis požiūris į infliacijos raidą.
Tai svarbu todėl, kad ECB kol kas neduoda aiškaus signalo, jog palūkanų didinimo ciklas jau baigėsi. Esant dideliam neapibrėžtumui, centrinis bankas neatmeta galimybės imtis papildomų veiksmų.
Būsto paskolų turėtojams – daugiau nei 40 eurų per mėnesį
Vienas konkrečiausių klausimų gyventojams – kiek visa tai gali kainuoti.
T. Povilauskas pateikia paprastą pavyzdį: jeigu žmogus turi 100 tūkst. eurų būsto paskolą, dėl išaugusių palūkanų mėnesio įmoka gali padidėti daugiau kaip 40 eurų.
Tai nėra vien teorinis pokytis. Didesnė paskolos kaina reiškia, kad dalis šeimos pajamų bus nukreipiama paskolai aptarnauti, o ne vartojimui ar taupymui.
Ekonomistas pabrėžia, kad palūkanų normų poveikis ekonomikai paprastai pasireiškia ne iš karto. Didesnis poveikis, jo vertinimu, gali būti jaučiamas metų pabaigoje ir 2027-aisiais.
EURIBOR jau siunčia signalą
Finansų rinkos jau įvertino galimybę, kad palūkanos gali kilti dar kartą.
Šiuo metu trijų mėnesių EURIBOR siekia apie 2,64 proc., šešių mėnesių – 2,8 proc., o 12 mėnesių – 3,14 procento.
I. Genytė-Pikčienė atkreipia dėmesį, kad rinkų lūkesčius stipriai veikia neapibrėžtumas dėl energijos kainų ir geopolitinės situacijos.
Tai reiškia, kad paskolų turėtojams svarbu stebėti ne tik patį ECB sprendimą, bet ir tai, kaip toliau keisis tarpbankinės palūkanų normos.
Lietuvoje infliacija – net 5,6 procento
Dar viena problema – kainų augimas Lietuvoje.
Pagal suderintą vartotojų kainų indeksą, rugpjūtį metinė infliacija Lietuvoje siekė 5,6 proc. T. Povilausko teigimu, Lietuva šiuo metu yra tarp didžiausią infliaciją fiksuojančių ES šalių.
Vienas svarbiausių veiksnių – energetika. Ekonomistas taip pat atkreipia dėmesį į pasikeitusius akcizus, PVM šildymui ir kitus šiemet įsigaliojusius mokestinius pokyčius.
Prie infliacijos dinamikos prisideda ir didelės į ekonomiką patekusios lėšos – ekonomistas išskiria beveik 4 mlrd. eurų, susijusių su antrosios pensijų pakopos išmokėjimais.
Didesnės palūkanos stabdys ir būsto rinką
Būsto rinka kol kas išlieka aktyvi. Registrų centro rugpjūčio duomenimis, NT sandorių buvo keliais procentais daugiau nei tuo pačiu metu pernai.
Tačiau ekonomistai neatmeta, kad aukštesnės palūkanos šią tendenciją gali pakeisti.
Kai paskola tampa brangesnė, dalis potencialių pirkėjų gali atidėti būsto įsigijimą arba rinktis pigesnį būstą. Todėl palūkanų pokyčio poveikis NT rinkai gali pasirodyti su uždelsimu.
O kas vyksta su indėliais?
Didesnės palūkanos turi ir kitą pusę – jos gali būti palankesnės žmonėms, laikantiems pinigus terminuotuose ar kaupiamuosiuose indėliuose.
Vis dėlto ekonomistai įspėja neskubėti tikėtis labai spartaus indėlių palūkanų šuolio. Lietuvos bankuose jau yra daug likvidžių lėšų, todėl konkurencija dėl naujų indėlių nėra tokia didelė.
Kita problema – infliacija. Jeigu pinigai tiesiog laikomi atsiskaitomojoje sąskaitoje ir neuždirba palūkanų, jų perkamoji galia mažėja.
I. Genytė-Pikčienė atkreipia dėmesį, kad tik kiek daugiau nei ketvirtadalis visų namų ūkių indėlių yra įdarbinti ir už juos gaunamos palūkanos.
Didžiausias nerimas – dėl artėjančios žiemos
Ekonomistų dėmesys krypsta ir į energetiką.
Dėl sudėtingos geopolitinės situacijos Europai sunkiau pildyti dujų atsargas. I. Genytė-Pikčienė teigia, kad jų užpildymo lygis siekia tik apie 67–68 proc. – tai esą žemiausias rodiklis per 15 metų.
Dėl to didėja rizika, kad energijos ištekliai išliks brangūs, o tai savo ruožtu gali palaikyti aukštesnę infliaciją.
Lietuvai situaciją šiek tiek keičia tai, kad šildymo sektoriuje naudojama daug biokuro, tačiau ir jo kainos, pasak ekonomistės, yra išaugusios.
Palūkanos gali kilti dar kartą?
Kol kas tai nėra priimtas sprendimas.
Tačiau T. Povilauskas neatmeta galimybės, kad ECB gruodį galėtų dar kartą padidinti palūkanas. Viskas priklausys nuo to, kaip keisis infliacija, energijos kainos ir geopolitinė situacija.
ECB prognozuoja, kad euro zonos ekonomika šiemet augs apie 0,9 proc., kitąmet – 1,4 proc., o 2028-aisiais – 1,5 procento.
Taigi dabartinė situacija turi dvi puses: ekonomika išlieka atspari, tačiau aukštesnės palūkanos tampa priemone, kuri turėtų slopinti infliacinį spaudimą.
Lietuviams tai reiškia labai praktišką dalyką – paskolų turėtojai gali pajusti didesnes įmokas, būsto rinka gali sulėtėti, o gyventojams, turintiems santaupų, tampa dar svarbiau įvertinti, kaip jų pinigai apsaugomi nuo nuvertėjimo.